Changer d’établissement gestionnaire pour son Plan d’Épargne Retraite est devenu une démarche courante depuis l’entrée en vigueur de la loi Pacte. Elle permet d’ajuster sa stratégie patrimoniale, de réduire des frais devenus trop élevés ou de rejoindre un gestionnaire proposant une gamme de supports mieux adaptée à ses objectifs. Encore faut-il connaître les règles qui encadrent cette opération, les délais à anticiper et les points de vigilance à ne pas négliger. Ce guide détaille les conditions à respecter, la procédure à suivre, les enjeux fiscaux liés aux différents compartiments et les critères permettant de choisir le nouveau gestionnaire le mieux adapté à votre situation.
Transfert de PER : un droit encadré par la loi Pacte
Depuis la loi Pacte de 2019, tout titulaire d’un Plan d’Épargne Retraite dispose du droit de transférer son contrat vers un autre établissement gestionnaire, sans perdre les avantages fiscaux acquis sur ses versements. Cette portabilité, inscrite à l’article L224-4 du Code monétaire et financier, constitue le socle juridique de l’opération. Elle vise à stimuler la concurrence entre assureurs, banques et gestionnaires d’actifs, tout en offrant aux épargnants la liberté de rechercher de meilleures conditions de gestion sur la durée.
Le transfert d’un PER nécessite une demande écrite adressée à l’établissement qui détient le contrat, accompagnée des justificatifs requis. L’opération reste soumise aux conditions réglementaires applicables, qui peuvent notamment dépendre de l’ancienneté du plan et de sa nature. Avant d’entamer les démarches, mieux vaut donc vérifier les éventuels frais de transfert, la répartition des sommes entre les compartiments et les caractéristiques des supports d’investissement. Pour anticiper les points de vigilance et réunir les documents nécessaires, les conditions à respecter avant de transférer un PER constituent un point de départ utile pour préparer la demande et limiter les retards de traitement.
Cette rénovation du cadre juridique a transformé le PER en un produit véritablement mobile. Elle positionne l’épargnant comme un décideur actif de sa retraite, capable de faire évoluer son contrat au fil de sa vie professionnelle et de ses objectifs patrimoniaux.
Délais, frais et procédures réglementaires du transfert
Le transfert d’un PER obéit à un cadre temporel et tarifaire précis, pensé pour éviter les blocages et les coûts cachés. Deux textes structurent la pratique : la directive européenne IORP II, qui fixe les délais de portabilité, et l’arrêté du 4 septembre 2019, qui plafonne les frais de transfert.
Les délais à anticiper
La directive IORP II impose aux gestionnaires un délai maximal de trois mois pour exécuter un transfert, à compter de la réception du dossier complet. En pratique, l’établissement d’origine dispose généralement de deux semaines pour valider la demande et communiquer la valeur de transfert. Le reste du délai couvre la liquidation éventuelle des supports, le calcul des frais et le virement effectif vers le nouveau gestionnaire. Un dossier incomplet est la principale cause d’allongement des délais.
Des frais plafonnés, voire nuls selon l’ancienneté
L’arrêté du 4 septembre 2019 limite strictement les frais applicables. Pour un contrat de moins de cinq ans d’ancienneté, les frais de transfert ne peuvent dépasser 1 % de la provision mathématique ou de la valeur de rachat. Au-delà, l’opération est gratuite. Pour les anciens contrats d’épargne retraite transférés vers un PER, la gratuité intervient après dix ans d’ancienneté. Ces règles doivent être présentées en toute transparence au souscripteur avant toute signature.
1 % maximum
Plafond des frais de transfert pour un PER de moins de cinq ans d’ancienneté. Au-delà, l’opération est gratuite.
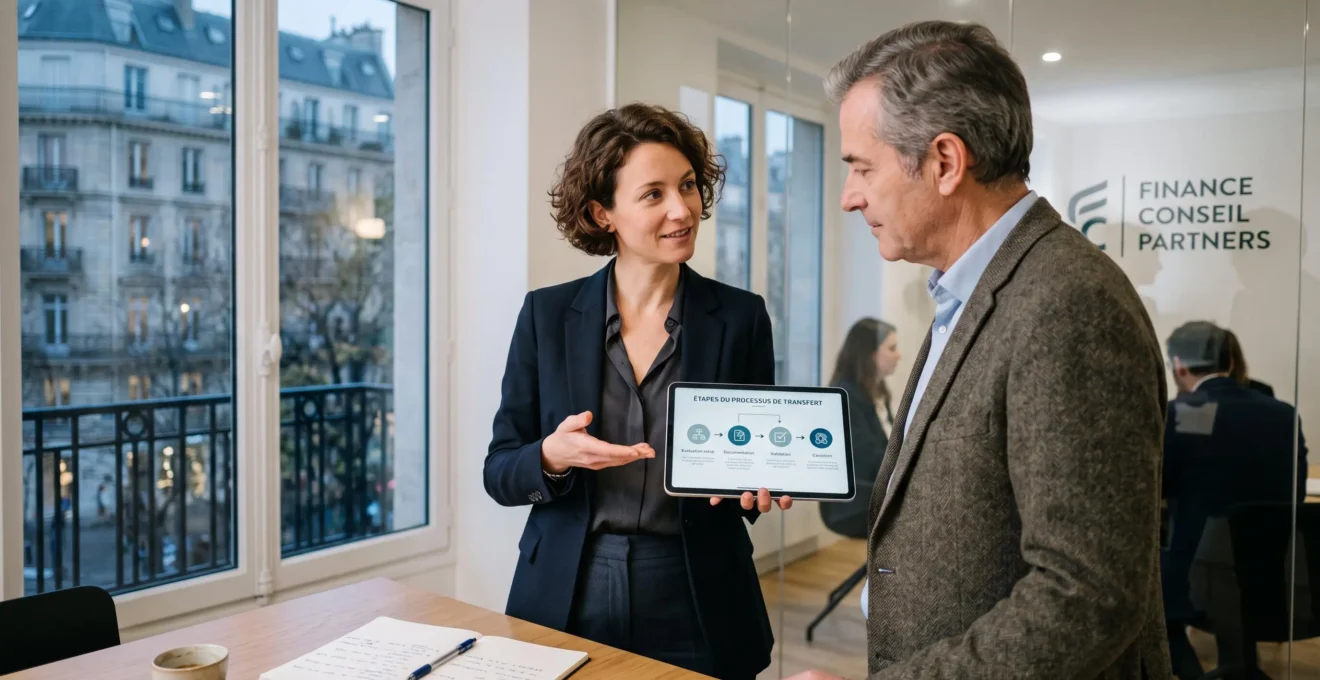
Les étapes concrètes de la procédure
Le processus suit une logique en plusieurs étapes successives, à préparer avec rigueur pour éviter tout retard.
-
Choix du nouveau gestionnaire et ouverture du contrat d’accueil -
Envoi de la demande écrite signée à l’établissement d’origine -
Validation du dossier et communication de la valeur de transfert -
Liquidation des supports et calcul des frais applicables -
Virement effectif des capitaux et de l’historique vers le nouvel établissement
Le transfert entre deux banques s’effectue généralement par virement sécurisé des liquidités, accompagné d’un fichier détaillant l’historique des versements et la répartition par compartiments. Vers un assureur, la procédure est plus technique : un nouveau contrat est créé et l’historique fiscal doit être intégralement reconstitué. Cette complexité explique que ces opérations approchent plus souvent la limite des trois mois réglementaires.
Checklist du dossier : demande écrite signée, pièce d’identité en cours de validité, RIB, copie du contrat d’origine, dernier relevé de situation du PER, bulletin d’adhésion au contrat d’accueil et répartition souhaitée sur les supports.
Les enjeux fiscaux du transfert entre compartiments du PER
Le PER se compose de trois compartiments distincts, correspondant à l’origine des versements : le compartiment individuel pour les versements volontaires, le compartiment collectif pour l’épargne salariale (intéressement, participation, abondement) et le compartiment obligatoire pour les cotisations versées dans le cadre d’un contrat d’entreprise. Chaque compartiment répond à un régime fiscal propre, applicable aussi bien à l’entrée qu’à la sortie du plan.
Lors d’un transfert, cette séparation doit être strictement respectée : les sommes d’un compartiment ne peuvent pas être mélangées à celles d’un autre. L’établissement d’accueil est tenu de reconstituer précisément l’historique de chaque compartiment, en distinguant les montants déductibles des montants non déductibles, les plus-values latentes et l’antériorité des versements.
Sur le plan fiscal, le transfert est en lui-même neutre : aucune imposition n’est déclenchée au moment de l’opération. En revanche, la qualité de la reconstitution de l’historique conditionne directement la fiscalité applicable au moment de la liquidation, qu’il s’agisse d’une sortie en capital, en rente ou mixte. Une erreur dans ce travail peut entraîner une double imposition ou, à l’inverse, un défaut de prélèvement susceptible d’être redressé.
Attention : après un transfert, vérifiez systématiquement sur votre relevé que les compartiments, les montants déductibles et l’antériorité des versements apparaissent correctement. Un signalement rapide à l’établissement d’accueil permet de corriger une erreur avant qu’elle ne pèse sur la fiscalité de sortie.
Les plafonds annuels de déduction peuvent aussi évoluer selon le profil du souscripteur, notamment pour les travailleurs non salariés qui bénéficient d’un plafond majoré. Il est donc utile d’intégrer le transfert dans une planification financière pluriannuelle, afin de ne pas perdre un avantage fiscal lié à votre statut professionnel au moment du changement d’établissement.
Comment choisir le nouveau gestionnaire de votre PER ?
Le choix du nouvel établissement constitue l’étape la plus structurante de la démarche. Au-delà du simple comparatif de frais, il s’agit d’évaluer la capacité d’un gestionnaire à faire croître votre épargne sur une durée longue, souvent plusieurs décennies. Une grille d’analyse multicritères permet d’objectiver la décision et d’éviter de se laisser guider par le seul argument tarifaire.
Les frais méritent une attention particulière, car leur effet se cumule année après année. Un écart apparemment modeste de 0,10 % sur les frais de gestion annuels peut représenter plusieurs milliers d’euros sur un capital investi pendant vingt ans. Au-delà des frais de gestion, il convient d’examiner les frais d’entrée, d’arbitrage et de sortie, qui peuvent peser lourdement sur une stratégie de gestion active.
La gamme de supports proposée est tout aussi déterminante. Un gestionnaire disposant d’une large sélection de fonds, incluant des unités de compte diversifiées, des supports immobiliers et des fonds responsables, permet d’ajuster finement l’allocation à votre profil de risque. L’investissement responsable, en particulier, devient un critère différenciant : certaines offres sont construites autour de supports alignés avec des objectifs climatiques et environnementaux explicites.
| Critère | Poids indicatif | Indicateurs clés |
|---|---|---|
| Frais | 25 % | Frais de gestion annuels, frais d’arbitrage, frais de versement |
| Performance historique | 20 % | Rendement et régularité sur 5, 10 et 15 ans |
| Gamme de supports | 15 % | Nombre de fonds, diversité géographique, offre responsable |
| Solidité financière | 15 % | Rating, fonds propres, ratio Solvabilité II |
| Qualité de service | 15 % | Délais de traitement, accessibilité du conseil |
| Outils digitaux | 10 % | Simulation, suivi en temps réel, interface utilisateur |
Certains acteurs spécialisés accompagnent le transfert de contrats existants vers un PER plus adapté. Goodvest, par exemple, prend en charge le transfert d’un PER mais aussi d’anciens produits d’épargne retraite tels que PERP, Madelin, Préfon, Perco ou contrat article 83, avec des frais de gestion pilotée compris entre 1,55 % et 1,75 % tous supports inclus. Ce type d’information mérite d’être rapporté aux critères du tableau pour évaluer objectivement la pertinence d’une offre dans votre situation personnelle.
Réussir son transfert : optimisation patrimoniale et points de vigilance
Un transfert bien préparé dépasse la simple opération administrative : il devient un levier d’optimisation patrimoniale durable. Il permet de repenser l’allocation d’actifs en fonction de l’horizon de placement, du profil de risque et des objectifs de retraite. Les gestionnaires les plus complets proposent des gammes diversifiées intégrant actions, obligations, immobilier et supports thématiques, ce qui facilite l’ajustement progressif du portefeuille au fil des années.
La transmission constitue un autre axe souvent sous-estimé. Les PER bénéficient d’un régime proche de celui de l’assurance-vie en cas de décès, avec notamment un abattement de 152 500 euros par bénéficiaire pour les versements effectués avant 70 ans. Profiter d’un transfert pour revoir la clause bénéficiaire du nouveau contrat permet d’adapter la stratégie successorale à l’évolution de votre situation familiale.
La réussite d’un transfert PER repose sur la qualité de la communication entre établissements et la rigueur de la documentation transmise.
Avant de valider l’opération, certaines erreurs classiques méritent d’être écartées. Elles concernent autant la préparation du dossier que l’analyse de l’offre d’accueil.
- Négliger les frais de transfert pour un contrat de moins de cinq ans d’ancienneté, pouvant atteindre 1 % du capital.
- Oublier de vérifier la reconstitution des compartiments et de l’historique fiscal sur le relevé du nouveau contrat.
- Choisir uniquement sur le prix, sans examiner la gamme de supports, la qualité du service et la solidité du gestionnaire.
- Transmettre un dossier incomplet, principale cause d’allongement du délai de trois mois.
- Ne pas actualiser la clause bénéficiaire lors de l’ouverture du contrat d’accueil.
Pour sécuriser l’opération, l’intervention d’un professionnel spécialisé peut s’avérer précieuse. Certains gestionnaires, comme Goodvest, prennent en charge l’accompagnement dans toutes les démarches de transfert, depuis la constitution du dossier jusqu’au suivi des échanges entre établissements. Un accompagnement structuré permet de respecter les délais, d’anticiper les points fiscaux sensibles et de transformer le changement de gestionnaire en véritable étape d’optimisation de votre épargne retraite.